Odszkodowania komunikacyjne
Miałeś wypadek na drodze?
Reprezentujemy poszkodowanych w wypadkach komunikacyjnych w sporach z ubezpieczycielami - od zgłoszenia szkody po proces.
Wstępna ocena sprawy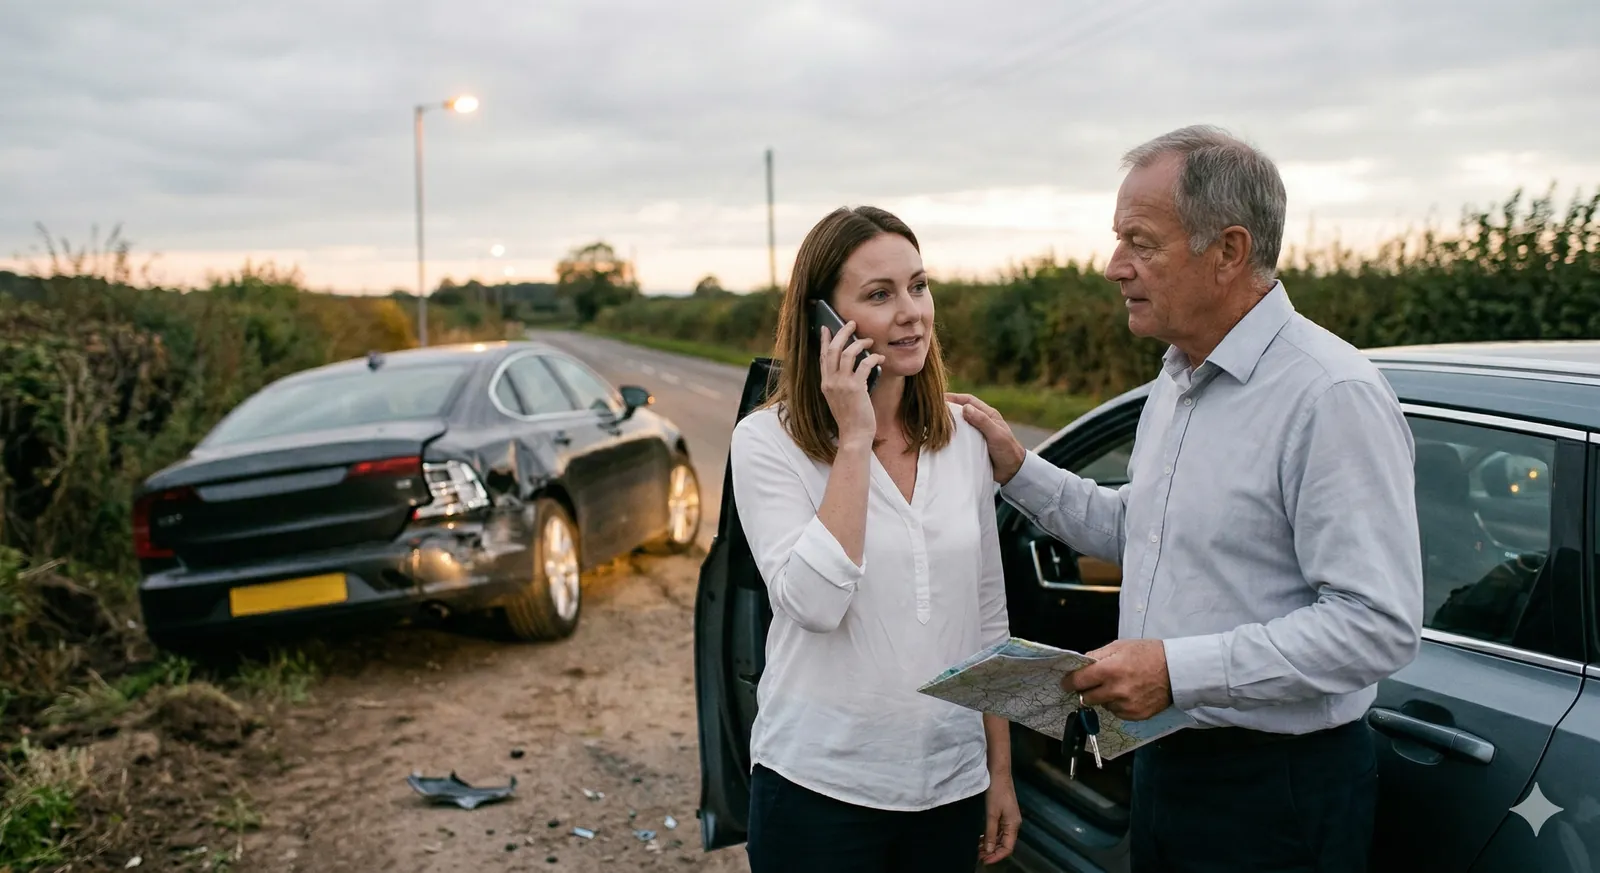
Twoje uprawnienia
Na co możesz liczyć po wypadku?
Wstępnie ocenimy, które świadczenia mogą Ci przysługiwać.
Odszkodowanie
Podstawowe świadczenie obejmujące rzeczywiste straty materialne — utracone zarobki, koszty opieki przez bliskich.
Sprawdź swoją sprawęZadośćuczynienie
Rekompensata za ból, cierpienie i trwałe pogorszenie jakości życia — zarówno to już doznane, jak i przyszłe skutki wypadku. Kwota ustalana indywidualnie — im dokładniejsza dokumentacja, tym wyższe świadczenie.
Sprawdź swoją sprawęZwrot kosztów leczenia
Uzasadnione wydatki na prywatne leczenie, operacje, wizyty specjalistyczne, leki i niezbędny sprzęt medyczny podlegają zwrotowi. Warunkiem jest staranna dokumentacja każdego wydatku.
Sprawdź swoją sprawęKoszty rehabilitacji
Czas oczekiwania na rehabilitację z NFZ bywa liczony w miesiącach. Koszty rehabilitacji związanej z wypadkiem mogą podlegać zwrotowi, jeśli są uzasadnione i udokumentowane.
Sprawdź swoją sprawęRenta wyrównawcza
Jeśli wypadek trwale ograniczył zdolność zarobkową, przysługuje miesięczna renta. To świadczenie niezależne od jednorazowego odszkodowania — oba roszczenia można łączyć.
Sprawdź swoją sprawęRenta na zwiększone potrzeby
Jeśli wypadek trwale zwiększył Twoje koszty utrzymania, np. na skutek kosztownego leczenia i rehabilitacji, przysługuje Ci dodatkowe świadczenie w postaci renty.
Sprawdź swoją sprawęInne roszczenia
Wypadek generuje wiele dodatkowych kosztów — dojazdy do placówek medycznych, koszty pogrzebu w przypadku śmierci bliskiej osoby. Każdy udokumentowany wydatek może stanowić podstawę do osobnego roszczenia.
Sprawdź swoją sprawęJak działamy
Jak prowadzimy sprawę
Analiza sprawy zajmuje zwykle kilka dni. Po zgłoszeniu szkody ubezpieczyciel wydaje decyzję — ma na to 30 dni, a przy sprawach zawiłych 45.
Wstępna ocena i rekomendacje
Wstępna weryfikacja sprawy jest nieodpłatna. Wskażemy, jakich dokumentów potrzebujemy. Przy ubezpieczeniach dobrowolnych, np. polisie na życie, od razu prosimy o polisę, OWU (ogólne warunki umowy) oraz decyzję ubezpieczyciela, jeżeli została wydana.
Umowa i pełnomocnictwo
Przedstawiamy warunki współpracy. Od podpisania umowy sprawa jest odpłatna - wynagrodzenie opiera się głównie na premii za sukces.
Zgłoszenie szkody i reklamacja
Zgłaszamy szkodę albo - jeśli decyzja już zapadła - składamy reklamację i wezwanie do zapłaty. Ubezpieczyciele rzadko zmieniają zdanie po reklamacji.
Pozew
Gdy kwota jest za niska, rekomendujemy pozew. Proces trwa zwykle ok. 2 lata i wiąże się z kosztami sądowymi (opłata od pozwu, zaliczki na biegłych). Pamiętaj, że Sąd może w uzasadnionych przypadkach zwolnić Cię od ponoszenia tych kosztów.
Odszkodowanie komunikacyjne — co warto wiedzieć
Czym jest szkoda komunikacyjna
Szkoda komunikacyjna to uszczerbek majątkowy lub osobowy powstały w związku z ruchem pojazdu — w wyniku wypadku, kolizji lub potrącenia. Obejmuje zarówno uszkodzenie mienia (samochód, rzeczy osobiste), jak i szkody na osobie: koszty leczenia, utracony dochód oraz krzywdę pokrywaną zadośćuczynieniem. Do wypadku komunikacyjnego zalicza się każde zdarzenie w ruchu, w którym doszło do szkody — zderzenia pojazdów, potrącenia pieszych, rowerzystów i użytkowników hulajnóg, a także wypadki z udziałem pasażerów autobusów i tramwajów.
Komu przysługuje odszkodowanie
Odszkodowanie komunikacyjne przysługuje każdej osobie poszkodowanej w wypadku, która nie była jego sprawcą: kierowcy, pasażerom (także pasażerowi pojazdu sprawcy), pieszym, rowerzystom i motocyklistom. Prawo do roszczeń mają również najbliżsi członkowie rodziny osoby, która zginęła w wypadku. Jeśli sam spowodowałeś wypadek, świadczenie możesz uzyskać z własnej polisy NNW lub AC — wtedy warto przeanalizować zakres swoich ubezpieczeń.
Z czyjego OC wypłacane jest odszkodowanie
Odszkodowanie wypłaca zakład ubezpieczeń, w którym sprawca wypadku miał wykupioną polisę OC. Jeśli sprawca nie posiadał OC albo pozostaje nieznany (np. uciekł z miejsca zdarzenia), roszczenia pokrywa Ubezpieczeniowy Fundusz Gwarancyjny (UFG). Sumy gwarancyjne z obowiązkowego OC liczone są w milionach euro na zdarzenie, dlatego praktycznym ograniczeniem wysokości odszkodowania jest rozmiar rzeczywistej szkody, a nie limit polisy.
Odszkodowanie a zadośćuczynienie
To dwa odrębne roszczenia, które można dochodzić jednocześnie z OC sprawcy. Odszkodowanie pokrywa wymierne straty majątkowe — koszty leczenia, rehabilitacji, zniszczone mienie i utracony dochód. Zadośćuczynienie to świadczenie za krzywdę niematerialną: ból, cierpienie i trwałe pogorszenie jakości życia. Im dokładniejsza dokumentacja medyczna i finansowa, tym wyższe świadczenia można wyegzekwować.
Zaniżone odszkodowanie — co zrobić
Zaniżone odszkodowanie to wypłata niższa niż rzeczywista wartość szkody — częsta praktyka ubezpieczycieli przy kosztorysach naprawy i przy zadośćuczynieniu. Ubezpieczyciel ma 30 dni na wypłatę od dnia zgłoszenia szkody (w sprawach zawiłych do 45 dni). Jeśli decyzja jest krzywdząca, możesz złożyć pisemne odwołanie z dokumentacją, skierować sprawę do Rzecznika Finansowego, a w ostateczności na drogę sądową. Ubezpieczyciele rzadko zmieniają zdanie po reklamacji, dlatego wiele spraw kończy się pozwem - proces trwa zwykle ok. 2 lata, a z apelacją dłużej.
Najczęściej zadawane pytania
Szkoda komunikacyjna to uszczerbek majątkowy lub osobowy powstały w związku z ruchem pojazdu — w wyniku wypadku, kolizji lub potrącenia. Obejmuje zarówno uszkodzenie mienia, jak i szkody na osobie: koszty leczenia, utracony dochód oraz krzywdę pokrywaną zadośćuczynieniem.
Przysługuje każdej osobie poszkodowanej w wypadku, która nie była jego sprawcą: kierowcy, pasażerom (także pasażerowi sprawcy), pieszym, rowerzystom i motocyklistom. Prawo do roszczeń mają również najbliżsi członkowie rodziny osoby, która zginęła w wypadku.
Z OC sprawcy możesz uzyskać zwrot kosztów leczenia i rehabilitacji, utraconego dochodu, kosztów opieki i dojazdów, rentę wyrównawczą, a także zadośćuczynienie za doznaną krzywdę. Wysokość zależy od rozmiaru obrażeń i ich wpływu na życie poszkodowanego.
Nie ma stałej kwoty — wysokość zależy od stopnia obrażeń, kosztów leczenia, utraconych dochodów i trwałości następstw. Sumy gwarancyjne z OC liczone są w milionach euro na zdarzenie, więc górnym ograniczeniem jest zwykle rozmiar szkody, a nie limit polisy.
Odszkodowanie wypłaca zakład ubezpieczeń, w którym sprawca wypadku miał wykupioną polisę OC. Jeśli sprawca nie posiadał OC albo pozostaje nieznany (np. ucieczka z miejsca zdarzenia), roszczenia pokrywa Ubezpieczeniowy Fundusz Gwarancyjny (UFG).
Odszkodowanie pokrywa wymierne straty majątkowe — koszty leczenia, rehabilitacji, zniszczone mienie i utracony dochód. Zadośćuczynienie to świadczenie za krzywdę niematerialną: ból, cierpienie i pogorszenie jakości życia. To dwa odrębne roszczenia, które można dochodzić jednocześnie z OC sprawcy.
Każde zdarzenie w ruchu lądowym, wodnym lub powietrznym, w którym doszło do szkody. W praktyce drogowej to zderzenia pojazdów, potrącenia pieszych, rowerzystów i użytkowników hulajnóg, a także wypadki z udziałem pasażerów autobusów i tramwajów.
Notatka policyjna lub oświadczenie sprawcy potwierdzające okoliczności, dane sprawcy i jego polisy OC, pełna dokumentacja medyczna z leczenia oraz dowody poniesionych kosztów (faktury za leczenie, dojazdy, rehabilitację) i utraconego dochodu.
Ubezpieczyciel ma 30 dni na wypłatę od dnia zgłoszenia szkody. W sprawach zawiłych termin może wydłużyć się do 45 dni — bezsporną część świadczenia zakład powinien jednak wypłacić w ciągu 30 dni.
To wypłata niższa niż rzeczywista wartość szkody — częsta praktyka przy kosztorysach naprawy i zadośćuczynieniu. Możesz złożyć odwołanie od decyzji, dołączyć opinię, a w razie odmowy skierować sprawę do Rzecznika Finansowego, sądu albo powierzyć ją kancelarii radców prawnych.
Odwołanie składa się pisemnie do zakładu ubezpieczeń, wskazując zaniżone pozycje i dołączając dowody: dokumentację medyczną, faktury. Ubezpieczyciel ma 30 dni na odpowiedź. Po wyczerpaniu drogi reklamacyjnej możesz skierować sprawę do Rzecznika Finansowego lub na drogę sądową. Ubezpieczyciele rzadko zmieniają zdanie po reklamacji - wtedy pozostaje pozew.
Odszkodowania i zadośćuczynienia za szkody na osobie wypłacane z OC sprawcy są co do zasady zwolnione z podatku dochodowego od osób fizycznych. Wyjątki mogą dotyczyć świadczeń rekompensujących utracony dochód z działalności gospodarczej.
Jeśli masz polisę NNW lub AC, możesz uzyskać odszkodowanie nawet jako sprawca. Skontaktuj się z nami — wstępnie ocenimy Twoje polisy.
Co do zasady roszczenia przedawniają się po 3 latach, ale każda sprawa wymaga odrębnej analizy.
Sprawdź, jakie masz możliwości
Wstępna weryfikacja sprawy jest nieodpłatna. Zasady wynagrodzenia i koszty omawiamy przed zawarciem umowy.
Wstępna ocena sprawyPorozmawiajmy o Twojej sprawie
Opisz swoją sprawę. Analiza sprawy zajmuje zwykle kilka dni.
Dziękujemy!
Skontaktujemy się wkrótce.